Lieferantenbetrug erkennen: Wenn Rechnungen und Leistungen nicht zusammenpassen
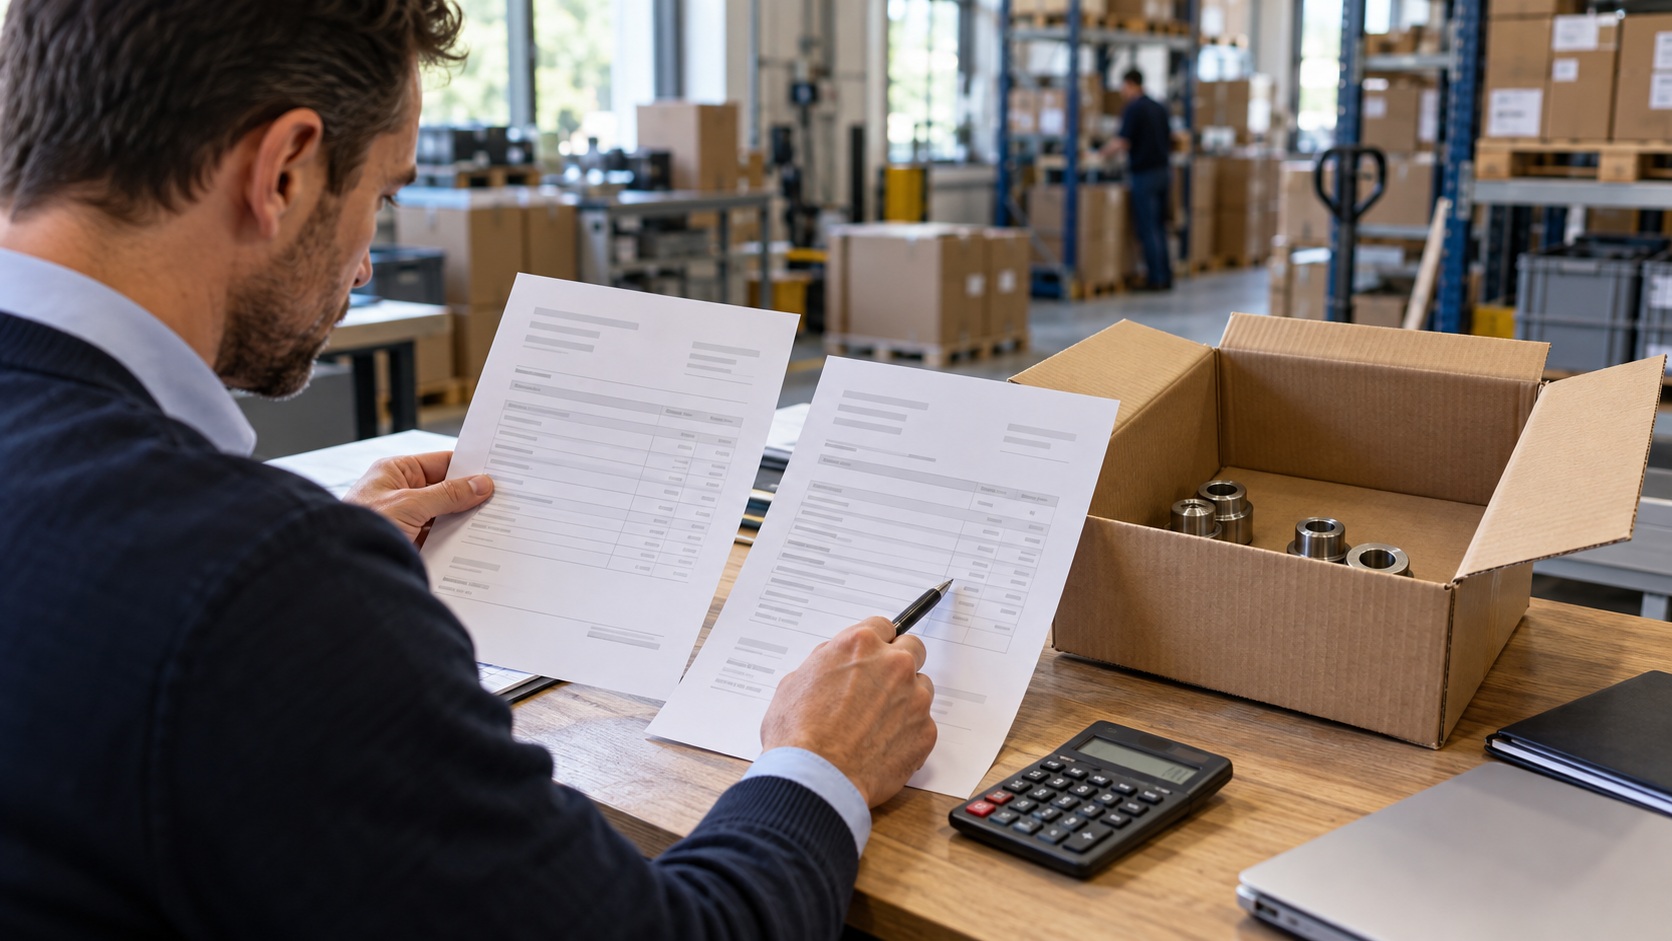
Die Rechnung liegt vor, der Betrag erscheint plausibel und der Lieferant ist seit Jahren bekannt. Also wird bezahlt. Erst später fällt auf, dass die abgerechnete Menge nicht mit dem Wareneingang übereinstimmt oder eine Wartung berechnet wurde, für die niemand einen Termin bestätigen kann. Solche Unstimmigkeiten verdienen Aufmerksamkeit. Sie können auf organisatorische Fehler zurückgehen, aber auch auf eine bewusste Täuschung.
Für Unternehmen ist die Aufklärung besonders schwierig, wenn eine langjährige Geschäftsbeziehung besteht. Niemand möchte einen zuverlässigen Partner vorschnell beschuldigen. Dennoch sollte Vertrauen eine nachvollziehbare Prüfung von Rechnungen und Leistungen nicht ersetzen.
Wie Lieferantenbetrug aussehen kann
Unter dem Begriff Lieferantenbetrug werden unterschiedliche Vorgehensweisen zusammengefasst. Dazu gehören Rechnungen für Waren, die niemals angekommen sind, ebenso wie bewusst überhöhte Mengenangaben. Auch eine vereinbarte Produktqualität kann nur auf dem Papier bestehen, während tatsächlich minderwertiges Material geliefert wird.
Bei Dienstleistungen lässt sich eine Abweichung mitunter schwerer erkennen. Wurde die Maschine wirklich vollständig gewartet? Waren die abgerechneten Arbeitsstunden erforderlich? Hat der Dienstleister die vereinbarten Kontrollen durchgeführt? Fehlen aussagekräftige Leistungsnachweise, bleiben solche Fragen zunächst offen.
Nicht jede fehlerhafte Rechnung ist allerdings ein Betrugsfall. Buchungsfehler, missverständliche Vereinbarungen oder eine versehentliche Doppelabrechnung kommen ebenfalls infrage. Entscheidend ist deshalb, die tatsächlichen Abläufe zu überprüfen und mögliche Erklärungen einzubeziehen.
Welche Auffälligkeiten Unternehmen prüfen sollten
Einzelne Unstimmigkeiten lassen sich häufig durch eine Rückfrage klären. Wiederholen sie sich, lohnt sich ein genauerer Blick. Hinweise auf einen möglichen Missbrauch können beispielsweise sein:
- Rechnungspositionen ohne passende Bestellung oder dokumentierte Freigabe.
- Wiederholt fehlende Lieferscheine, Empfangsbestätigungen oder Leistungsnachweise.
- Abgerechnete Mengen, die vom erfassten Wareneingang abweichen.
- Identische Leistungen, die unter verschiedenen Rechnungsnummern auftauchen.
- Ungewöhnliche Preissteigerungen ohne nachvollziehbare Begründung.
- Druck, Zahlungen trotz ungeklärter Rückfragen schnell freizugeben.
Diese Auffälligkeiten sind noch keine Beweise. Sie helfen jedoch dabei, konkrete Prüffragen zu formulieren. Statt eines allgemeinen Misstrauens entsteht so ein nachvollziehbarer Ausgangspunkt für die weitere Aufklärung.
Wenn Mitarbeiter und Lieferanten zusammenarbeiten
Besonders sensibel wird die Situation, wenn interne Beteiligte eine Täuschung ermöglichen. Denkbar sind etwa bestätigte Warenlieferungen, obwohl nur ein Teil der Bestellung eingetroffen ist. Ebenso können Leistungsnachweise freigegeben werden, ohne dass die beschriebenen Arbeiten stattgefunden haben.
Eine enge Beziehung zwischen einem Mitarbeiter und einem Lieferanten allein rechtfertigt keine Beschuldigung. Langjährige Kontakte gehören zum Geschäftsalltag. Relevant werden konkrete Widersprüche: Warum wurde eine Rechnung entgegen den üblichen Abläufen freigegeben? Weshalb fehlen ausgerechnet bei diesem Anbieter regelmäßig Unterlagen? Wer hat die Lieferung tatsächlich kontrolliert?
Die Prüfung sollte sich auf solche Vorgänge konzentrieren und auch entlastende Informationen berücksichtigen.
Verdachtsfälle sachlich aufklären
Am Anfang steht die Sicherung der vorhandenen Unterlagen. Bestellungen, Angebote, Rechnungen, Lieferscheine und die zugehörige Kommunikation sollten geordnet zusammengeführt werden. Dabei empfiehlt es sich, Originaldateien unverändert aufzubewahren und festzuhalten, wann eine Abweichung aufgefallen ist.
Anschließend lässt sich der Weg von der Bestellung bis zur Zahlung nachvollziehen. Einkauf, Wareneingang, zuständige Fachabteilung und Buchhaltung verfügen häufig über unterschiedliche Teile der Informationen. Erst der Abgleich zeigt, ob tatsächlich eine Leistung fehlt oder lediglich deren Dokumentation unvollständig ist.
Vorschnelle Konfrontationen können die Aufklärung erschweren. Unternehmen sollten deshalb zunächst bestimmen, welche Fragen offen sind und wer die Prüfung koordiniert.
Wann eine Detektei unterstützen kann
Bleiben konkrete Verdachtsmomente bestehen, kann eine Wirtschaftsdetektei zur Sachverhaltsklärung beitragen. Die Detektei AcentA unterstützt Unternehmen bei der Aufklärung von Betrugs- und Abrechnungsfällen. Welche Ermittlungen im jeweiligen Fall sinnvoll und zulässig sind, muss anhand der Ausgangslage geprüft werden.
Ziel ist eine nachvollziehbare Dokumentation der festgestellten Tatsachen. Sie kann dem Unternehmen und seinen rechtlichen Beratern helfen, weitere Schritte zu beurteilen. Ob einzelne Erkenntnisse vor Gericht verwertbar sind, hängt vom konkreten Fall und ihrer rechtmäßigen Gewinnung ab.
Für die Zukunft helfen klare Zuständigkeiten und überprüfbare Freigaben. Wer Bestellung, tatsächliche Leistung und Rechnung konsequent miteinander abgleicht, kann Unstimmigkeiten früher erkennen und begrenzt den Spielraum für Missbrauch.
Schreibe einen Kommentar